山西汾阳王酒业有限责任公司


2026中国白酒趋势全解与行动指南发表时间:2026-03-05 09:17 2026年的中国白酒行业,将步入总量紧缩、结构分化、动能转换的大周期里。此时行业告别了增量博弈时代,迈入存量博弈甚至是缩量博弈的新阶段。 谏策咨询判断:驱动增长的底层逻辑将从过去的依赖于宏观景气、基建投资、政务消费变成拉动“高端消费韧性和大众消费价值”的双轮驱动模式,在这一背景之下,数字化能力、绿色生态、文化IP将是未来头部品牌竞争所使用的新的笼子与壁垒。可以说,这对于所有的白酒企业来讲都是一场前所未有的激烈淘汰赛,也是赢得竞争优势的一个加速窗口期,这是依靠自身独特的思路进行突破的最佳机会。
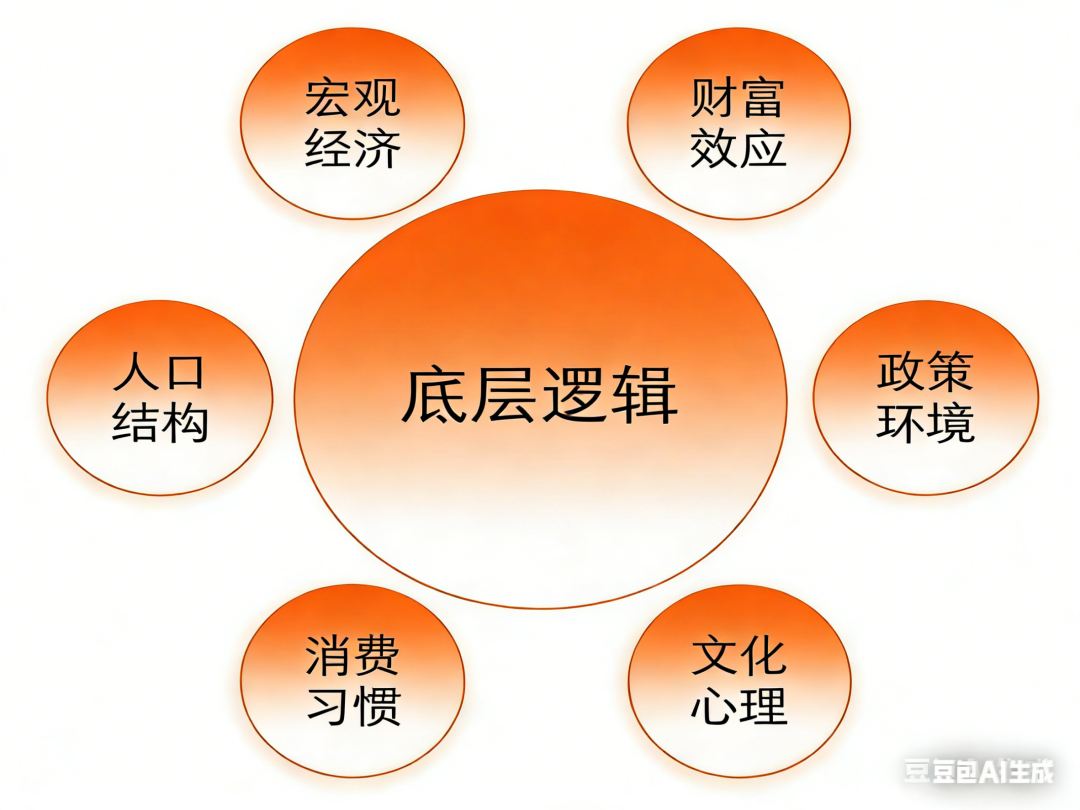
人口结构和消费习惯发生不可逆性的变化:适龄饮酒人口(20—55岁)的总人数达到最高点开始回落,而作为重要增量的新一代消费者群体(Z世代、00后)则是更加注重多样化、低度化、利口化的口味需求。“少喝酒、喝好酒”由观念变成普遍的行为规范,健康意识得到了前所未有的提升。 宏观经济和财富效应的深刻影响:在宏观经济以及财富效应的大势所趋下,由于经济增长方式发生改变,加上房地产等行业受到较大程度影响之后,也就直接倒逼着高端白酒的礼品、投资、商务宴请等需求受到影响;同时老百姓对生活质量提升的欲望被逐步放大以后,也更愿消费,但是消费升级不是横向地在某一品类直接消费升级,而是纵向分化为高端消费者追求极致的稀缺和体验、中端消费者重视质价比和注重情感联结、低端消费者偏爱纯粹的功能满足。 政策环境的持续规范与引导:“新国标”对白酒定义的净化,持续推动行业品质升级和门槛提升。消费税改革(虽尚未落地但预期始终存在)如影随形,将深刻影响渠道利润结构和终端定价策略。更加规范而严苛的环境保护政策要求,倒逼白酒生产企业进行绿色改造和升级。 社会文化心理的演变:从“面子消费”到“里子消费”,从“身份彰显”到“圈层认同”与“情绪价值”,虽然白酒的社交货币属性依旧是强的,但是其向外的表达呈现出了更加内敛、内化和圈层化的趋向。
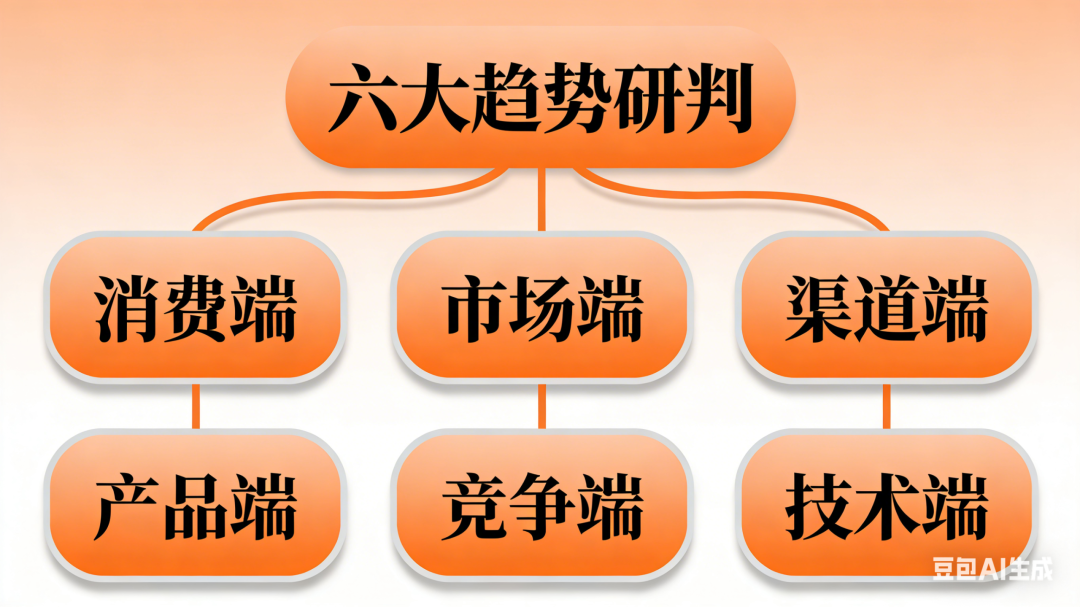
▶ ▷ 趋势一:消费端——是分层深化、场景重塑和理性的崛起。 ● 分层深化——消费结构差别化: 800元+价格带(超高端/收藏级),如飞天茅台、第八代五粮液、国窖1573的年份酒或特殊版等,这类商品因高净值群体资产配置需要、顶级商务活动“硬通货”的功能属性及稀缺性赋予的金融属性而产生消费需求,价格天花板仍有望缓慢上探,但是增速会相对放缓。 300-800元(次高端/中高端)价格带是竞争最激烈的“修罗场”。处在该价格带的消费者比较关注品牌,但也比较了解性价比的差异,在满足品牌需要的同时还要满足价值取向的需要。商务宴请、重要家宴是该价格带最主要的消费场景,但由于消费者本身的钱袋子是否宽裕而易受影响;品牌忠诚度普遍不高,很容易被极具创意的营销模式或者一些渠道推广活动而诱惑。 50-100元+价格带(中低端/区域名酒/光瓶酒),迎来“价值回归”和“品质升级”,玻汾、尖庄、红星、牛栏山等为代表的品牌不再贴上“低端”的标签,而是投身“国民口粮酒”的质价比竞争,适合自饮与朋友小聚的饮用场景,满足了消费者对纯粮固态、舒适口感的更高追求。 ● 重塑场景——场景碎片化、私域化。 传统上的“政务、商务、宴席”三大消费场景,随着政务场景不断收窄,商务场景愈加理性(喝的少了但是喝得精了),宴席市场依然刚性但是竞争日趋白热化。而诸如“户外露营酒”、“微醺独酌酒”、“文化圈层品鉴酒”等新的消费场景则开始萌发,在这样的新场景中,产品形态(如小瓶装、便携)+口感+传播方式都将有所区别。 ● 理性崛起——决策理性化: 消费者从单纯地看广告和听推荐,转变成注重产品自身是否是纯粮酿造的,同时看重在电商平台的评价和垂直社群中的口碑,还特别习惯在全渠道中进行大范围的询价比价,另外品牌故事必须与真实品质强关联,要为产品本身带来实际的信誉保障。 ▶ ▷ 趋势二:市场端——以产区价值突显为特征,寻找新的全国化路径。 “核心产区”是品质信任状最高背书:赤水河畔的酱香、长江上游的浓香、汾渭盆地的清香等顶级产区的公共品牌价值,将持续赋能区内企业。消费者认产区大于认单个不知名的产区中小企业品牌趋势进一步凸显。2026年,产区生态、微生态、技艺传承三大支柱将成为高端化产品新标配。 全国化名酒品牌由“渠道覆盖”到“消费者心智占领”:从曾经的“广告轰炸+渠道压货”的粗放式的全国化来说行不通了,接下来将是“核心市场做深、样板市场做透、机会市场精选”的点状突破,站在临界点的酒企要确定真正可以落地的全国化方式:在势能高的城市(如一线城市及新一线城市)塑造品牌高地,利用品鉴会、体验店、联名的方式,做核心消费者,以点带面。 区域龙头出现“省域深度堡垒化”和“泛全国化”齐头并进的趋势:安徽的古井、江苏的今世缘、河北的老白干等都是这样做的,在自己所在的省份建立起壁垒高耸的壁垒,渠道下沉到乡镇,产品覆盖不同价位带,并且选择1~2个省内有消费基础或者地缘相近的省外市场做战略性投放,并不是每一处都图开疆拓土,但一定是笃定扎下根去。 ▶ ▷ 趋势三:渠道端——渠道扁平化、碎片化、数字化三要素共同融合。 传统经销商转型压力空前:过去“囤货即升值”的时代已经结束,经销商需要从“物流商”、“资金池”,转型为“服务商”、“运营商”,主要的服务商和运营商的核心能力为终端精细化服务、圈层团购开拓、数字化工具运用以及消费者数据化分析等。 直销与新零售占比持续提升:对于头部名酒企业(比如茅台、五粮液)而言,它们通过i茅台、电商平台官方旗舰店、城市体验店等方式不断强化对终端价格、消费数据的把握,一方面有利于调节市场价格、打击价格炒作,另一方面有利于直接面向消费者建立用户资产。 碎片化渠道重要性上升:烟酒店仍是基本盘,但是连锁酒行(华致、1919)、精品超市、山姆/Costco会员店等新崛起渠道,还有盒/瓶盖费体系、企业福利采购、社群团购(KOL/KOC)引领等渠道分别有各自的主打人群和产品,需要我们根据渠道特性做“分渠定制”,不能再一味地用“一刀切”的方式开展渠道管理工作。 全域数字化营销成为标配:从线上引流(短视频、直播、内容种草)、到线下体验(扫码验真、参与活动)、再到线上下单(就近门店/仓配送),到用户沉淀(企业微信/社群),形成完整的链路闭环。渠道数字化系统可以助力酒企实现动销可视、库存可控、费用精准。 ▶ ▷ 趋势四:产品端——产品风味进化、形态创新、价值主张表达。 ● 风味进化——香型竞争进入“风味融合”与“特色化”阶段 酱香:经历了热情之后,开始回归理性,在“只要是酱酒就能卖”的基础上回归“产区、品牌、品质”的综合考量,在经过热度之后开始理性的回调,二三线酱酒品牌面临巨大的库存和价格压力。 浓香:基于“丰富度”和“适应性”的独特优势,在保持陈香、窖香等的传统优势的同时,探寻更加纯净、柔和的口味来迎合新消费人群。 清香:借助国际化口感(净爽)及健康概念(低杂醇油),延续品类复兴红利期,例如汾酒顺着玻汾价位不断向上面走,一直延伸到青花汾酒+,带动全价格段的销售。 兼香、馥郁香、芝麻香等其它香型白酒,特色优势明显,可以在品类开拓、个性化品牌等细分市场方面做“小而美”的领袖。 ● 形态创新——产品形态与饮用方式创新 酒精度下探:围绕36-42度这一“舒适度”区间(甚至更低度数,比方说26度古井、29度五粮液),在开发适合轻松交流、多量饮用产品时需重点关注。 利口化与风味化:不破坏白酒原有的主体风格,在一定程度上向白酒中增加一些自然的香味(如果香、花香)或是开发一款适合用来调制中式鸡尾酒的白酒。 包装设计现代化与可持续化:简朴、绿色、有内涵的设计代替了过度包装;简约化、可回收化的包装成为展现企业价值的新方式。 ● 价值观表达——产品即媒体,承载价值观 产品不仅要好喝,还要代表一种生活方式或态度。例如,与知名设计师、艺术家联名,推出环保主题限量款,支持非遗技艺等,让消费行为本身具有情感和社会价值认同。 ▶ ▷ 趋势五:竞争端——是头部固化以及生态位的竞争。 “茅五泸”铁三角格局愈发稳固:以茅台为绝对领袖,茅台的战略动作(价格、渠道、产品线等)是全行业的风向标。它们的竞争已经超过了单纯的市场占有率,进入了品牌话语权的建构,进入了全球影响竞争的层面,也进入了供应链的控制力的竞争。 第二梯队(百亿级)“卡位战”进入白热化阶段:洋河、郎酒、习酒、古井等为争夺行业第四、五把交椅而进行的竞争,主要聚焦点在于看有没有打造好自己的高端产品、全国化速度和质效、体制机制优势等。 区域性中小白酒企业的生存法则:在全国/省化扩张没法实现的情况下,找到属于自己的无可替代的生存空间:深耕本地,做一个县城或者市辖区范围内的“地头蛇”;做特产品,在品牌上做“活化石”,坚持独具匠心的工艺;找准场景,锁定在某一类场景之下运营产品,如婚宴寿宴、地方特产礼品等等;与大厂联合,做一家全国性品牌OEM基地,要么被大厂并购。 ▶ ▷ 趋势六:技术端——数字化转型应用从原来的“选修”变成了当下的“必修”。 “产业数字化”全面渗透:对于生产来说,要做智能酿造、一瓶一码(区块链溯源)、物联网监控制曲、发酵;对于营销来说,要基于AI(人工智能)进行人群画像,对用户精准投放广告,通过VR/AR实现线上云品鉴、云博物馆等体验;对于管理来说,利用大数据进行市场预测、生产安排、防窜货预警。
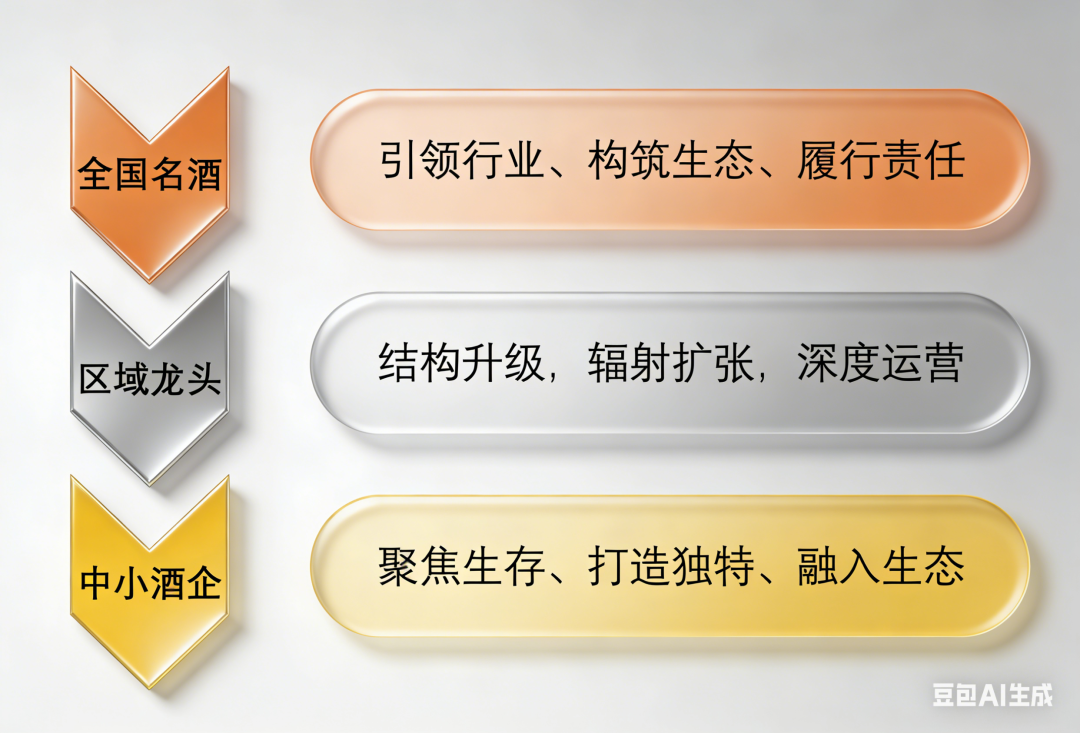
▶ ▷ 对于头部全国性品牌——引领行业、构筑生态、履行责任 首先,强化绝对领先优势:不断加强超高端地位,坚定守护千元以上价格带霸主地位;通过文化体验,高端俱乐部等形式,和精英阶层强绑定;战略上培育新的大单,为今后的增长点进行布局。 其次,构建品牌“护城河”:深度文化IP化,不是仅仅讲好故事,把品牌做成一个可以源源不断地输出如影视、文学、艺术展览、文化节目之类的IP内容出来;科技赋能全链条,包括投资区块链、物联网、AI等,做到打通从“一粒粮”到“一瓶酒”再到“一个消费者”,是全链路数字化的一个闭环链条,最终实现精准供给和精准营销。 最后,履行行业引领责任:牵头制定更高标准的产区规范和工艺标准;立足企业自身资源优势探索与中小酒企形成供应链、技术方面的合作联动机制,打造“行业平台”。 ▶ ▷ 对于次高端/区域龙头品牌——结构升级,辐射扩张,深度运营 一是打赢“价格带突围战”:坚决高端化,整合优质资源打造最高工艺水准、进军高端圈层的旗舰产品;不求数量、只求认知与标杆;次高端作为品牌的根基,依托口味、包装升级及场景深耕(如商务宴请专属高端新品等)抓牢并深耕核心大单品,保持高复购率、高粘性客户,在打击竞争对手方面获得优势地位。 二是实施“精准全国化”:“板块化”扩张——优先开发饮食文化和消费习惯相近的相邻省份,形成连片优势市场;“蜂窝式”渗透——对于已确定的省外市场,并不是全部拓展,只覆盖到重点的城市或地区,把几座城市或地区当做一个市场来运作,并将其建设成“亿元市场”或者“样板市场”,再向周围的城市和地区辐射。 三是渠道精耕与消费者运营:助力经销商转型升级,提供数字化工具、开展团购培训以及品鉴会合作支持等,一起开拓企业及圈层高端人群;自建核心消费者数据库,用品鉴会、扫码营销、会员体系等方式直接获得核心用户数据资源,进行精准互动与复购转化。 ▶ ▷ 对于区域中小型/特色酒企——聚焦生存、打造独特、融入生态 第一,收缩聚焦——做小区域里的主角:收缩战线,在一个地级市或者几个县做好市场,实现渠道无死角、消费者认知第一;把所有的子弹都瞄准一个点——一到两个价格带(一般定位为当地宴席主流价格带或口粮酒价格带),打造一款具有大单品属性的“民酒”。 第二,极致特色——讲好唯一的故事:结合独具特色的香型、技艺以及背后的历史典故,激发现有风味猎奇者、收藏爱好者的购买欲;做好一些细分、高溢价的文化创意产品开发,由线上内容平台及垂直社群销售。 第三,借船出海——成为自然界之网上的组成部分:要积极寻找对接全国品牌,如基酒,生产等;加入产区公共品牌推广计划,共同营销;被大集团收编作为自己产品板块的一部分也不错。
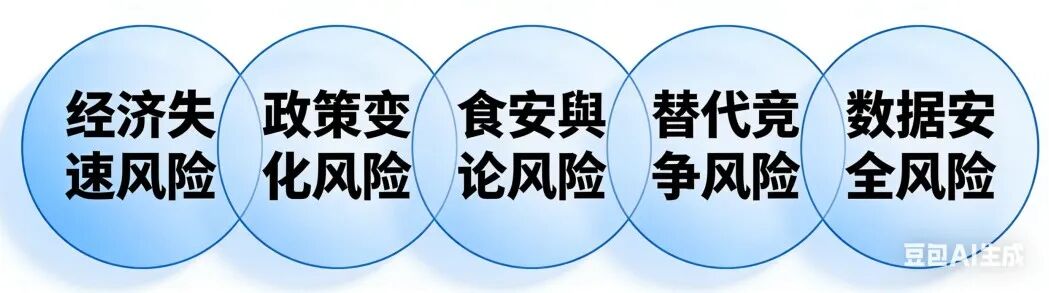
宏观经济失速风险:若经济增长未达预期,会导致商务消费需求和居民消费需求信心不足,使得行业全行业库存堆积、价格倒挂严重、部分弱势品牌资金链断裂等情况。 政策“黑天鹅”风险:如果消费税改革的出台超出市场预期,则会在短时间内剧烈压缩渠道利润、影响终端价格体系,对于高端产品来说危害更大。 食品安全与舆论风险:任何有关白酒中不良成分及其有害健康的非科学性舆情都会被无限放大,对于所有行业都会一棒子打死,要严格建立完善品控体系和舆情监测体系。 替代品竞争加剧风险:高品质葡萄酒、威士忌、白兰地以及潮流新兴的低度酒品将吸引更多的年轻消费者及高端消费场景,这也倒逼着中国白酒不断创新语言方式和打造更具国际化口味的产品。 信息及数据安全风险:在数字化应用过程中,采集和运用消费者的各项信息时必须要依法依规,防止因为非法泄露信息或使用数据而损害品牌信誉的情况发生。 结语:立足2026,中国白酒一定是“强着恒强、智者生存、特者立世”的时代,不是大鱼吃小鱼而是狼群吃羊群。谏策咨询认为,未来的竞争胜出者必然是属于那些能对市场洞察得清,能用科技、用文化对价值链形成洗牌,能在浮躁的社会环境下坚持长期主义的品牌。对于所有从事白酒行业的操盘手/决策者来说,必将会把“看大盘”、“跟风口”的工作重心转化成“抓用户”、“深场景”、“精模式”、“防风险”,所有的基础专业素质需要包含数据分析能力、消费者洞察力、生态战略规划力等专业能力 |